FRANCE — Le 17 juin 2026, devant la commission des Finances de l’Assemblée nationale, le PDG de TotalEnergies Patrick Pouyanné tient, dans la même audition, deux propos qui se heurtent. Quatre mois plus tôt, ce même argument de faible rentabilité justifiait déjà l’absence de surtaxe sur les bénéfices du groupe. Trois mois plus tard, il qualifiera le réseau européen de « mine d’or ».
Février 2026 : la perte qui exonère
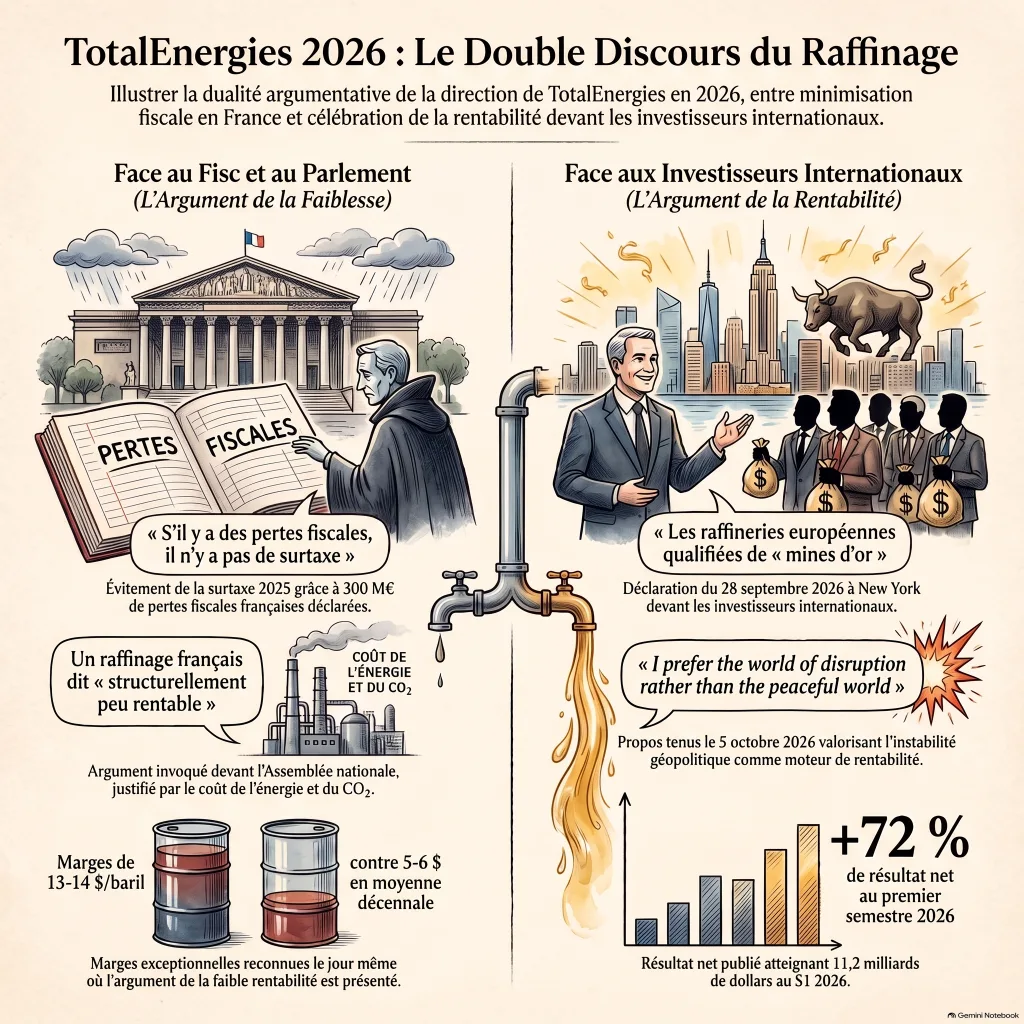
Le 11 février 2026, lors de la présentation de ses résultats annuels à la presse, Patrick Pouyanné confirme que TotalEnergies échappe à la contribution exceptionnelle sur les bénéfices des grandes entreprises au titre de 2025. La raison : des pertes fiscales sur le raffinage français, de l’ordre de 300 millions d’euros (AFP, 11/02/2026). « S’il y a des pertes fiscales, il n’y a pas de surtaxe », explique-t-il, avant d’ajouter : « Ce n’est pas délibéré de notre part, on préférerait faire des profits [en France] et payer la taxe […] et la surtaxe. » Deux jours plus tard, sur TF1 Ecorama, il précise que l’activité a été déficitaire sur l’ensemble du second semestre 2025 (Hydrocarbon Processing, 13/02/2026).
Juin 2026 : un argument structurel, sauf qu’il ne l’est plus
Quatre mois plus tard, le 17 juin 2026, devant les députés de la commission des Finances, le PDG tient deux propos qui méritent d’être lus ensemble. D’un côté, il situe la marge de raffinage française à 13-14 dollars le baril, contre 5-6 dollars en moyenne sur dix ans — un niveau exceptionnellement haut, conséquence directe de la crise autour du détroit d’Ormuz. De l’autre, dans la même audition, il affirme que les activités de raffinage pétrochimique en France « malheureusement sont structurellement peu rentables pour diverses raisons, notamment le coût de l’énergie mais aussi le coût du CO2 » (Agefi-Dow Jones, 17/06/2026). L’argument « structurel » sert à expliquer une rentabilité « en temps normal » — mais le même jour, le même homme décrit un marché qui n’a, précisément, rien de normal.
Septembre-octobre 2026 : mine d’or et goût du chaos
Ce décalage prend tout son sens quelques mois plus tard. Entre mai et septembre 2026, Pouyanné annonce qu’il est « fort probable » que le groupe soit redevenu assujetti à la contribution exceptionnelle pour 2026 — « on ne va pas y couper » — en raison justement de ces marges redevenues exceptionnelles. Puis, le 28 septembre, lors d’une journée investisseurs à New York, il répond à ceux qui jugent les raffineries européennes « à la traîne » : « la réalité, c’est qu’elles ne le sont pas. Elles tournent toutes à pleine capacité et elles sont comme des mines d’or, cette année » (selon une dépêche AFP relayée par L’Express, 29/09/2026). Une semaine plus tard, le 5 octobre, à l’Energy Intelligence Forum de Londres, il théorise presque le phénomène : « I prefer the world of disruption rather than the peaceful world » — « je préfère un monde de ruptures à un monde paisible » (selon Reuters).
L’enchaînement est limpide. L’argument « structurel » invoqué en juin pour justifier une fiscalité allégée décrit un raffinage français faible « en temps normal » ; or 2026 n’est, de l’aveu même du dirigeant, pas une année normale — les marges y sont exceptionnelles, portées par l’instabilité géopolitique qu’il dit préférer. Le raffinage français n’a donc pas changé de nature entre février et octobre 2026 : c’est le discours qui change selon l’interlocuteur — le fisc français d’un côté, les investisseurs internationaux de l’autre. Les résultats du groupe, sur la même période, ne traduisent aucune fragilité d’ensemble : au premier semestre 2026, TotalEnergies affiche un résultat net publié de 11,2 milliards de dollars (+72 % sur un an) et un résultat net ajusté de 11,4 milliards de dollars (+47 %), confirmés par le communiqué officiel du 22 juillet 2026.
Une solidarité à sens unique ?
Reste une question de légitimité, qui ne dépend d’aucune citation à vérifier. TotalEnergies est une entreprise française, cotée, dont les salariés ont été formés par l’Éducation nationale, soignés par la Sécurité sociale, transportés par des infrastructures publiques. Cet écosystème a un coût, assumé collectivement. Face à cela, la question n’est pas de nier une différence réelle de compétitivité entre le site français et le reste du réseau européen — Pouyanné la documente lui-même. La question est de savoir si l’entreprise doit, en retour, un minimum de solidarité à la raffinerie française de ce même métier qu’elle qualifie, à l’échelle du continent, de « mine d’or ».
Ce mouvement — profiter de l’instabilité mondiale pour engranger des profits exceptionnels, tout en minimisant sa contribution fiscale sur le terrain le plus politiquement sensible — n’est propre ni à TotalEnergies ni à 2026. Naomi Klein a théorisé, dans The Shock Doctrine (2007), l’idée d’un « capitalisme du désastre » : les crises et les chocs servent de levier à des transformations économiques qui n’auraient pas été acceptées en temps calme. Elle prenait pour cas d’école la reconstruction pétrolière de l’Irak après 2003, où Halliburton/KBR avait obtenu, sans mise en concurrence, un contrat confirmé sole-source par un audit fédéral américain (GAO, rapport GAO-04-605, 2004) — à la différence du contrat attribué à Bechtel, dont l’absence de concurrence reste contestée par l’entreprise elle-même, et qu’il convient de ne pas confondre avec le premier cas. Ce précédent ne prouve rien sur TotalEnergies en 2026 — il éclaire, en appui et non en preuve, une même logique : l’instabilité du monde comme ressource plutôt que comme risque, pour qui sait l’exploiter. En France, en octobre 2026, cette logique se heurte à une réalité plus concrète : une grève CGT dans les raffineries et une tension persistante sur les prix des carburants à la pompe. Le même mois où un dirigeant du secteur dit préférer un monde de ruptures, c’est aussi celui où les automobilistes français en paient, très concrètement, le prix.
Laisser un commentaire