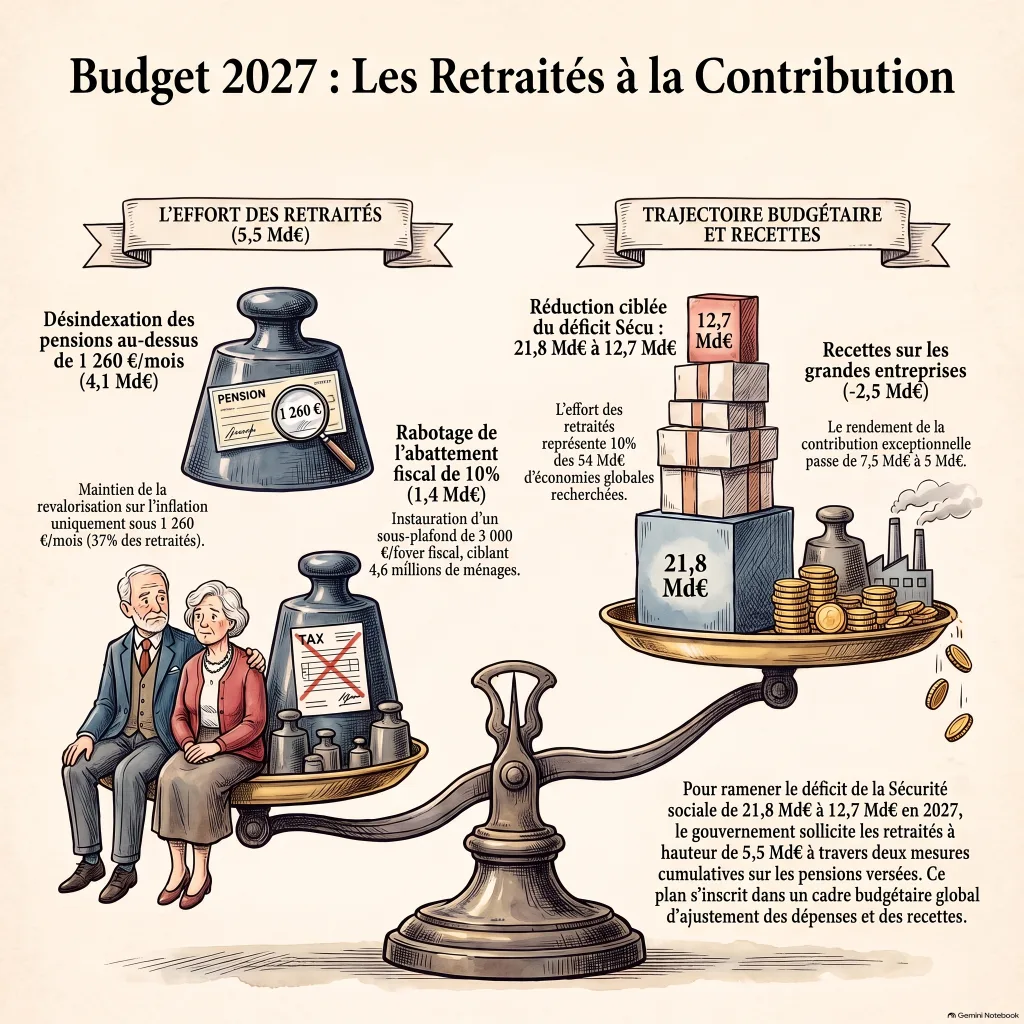
Paris — Le 1er octobre 2026, en Conseil des ministres, le gouvernement présente conjointement le projet de loi de finances (PLF) et le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027. Objectif affiché : faire passer le déficit de la Sécurité sociale de 21,8 milliards d’euros en 2026 à 12,7 milliards en 2027 (franceinfo). Dans ce texte, deux mesures ciblent spécifiquement les pensions déjà versées — à distinguer des promesses de campagne des candidats à la présidentielle 2027, et du débat sur l’âge légal de départ, suspendu jusqu’en 2028 par un autre texte.
La mécanique : deux leviers, 5,5 milliards d’euros
Le premier levier porte sur l’indexation des pensions. L’article 35 du PLFSS 2027 prévoit que les pensions inférieures ou égales à 1 260 euros par mois — soit 85 % du Smic net, environ 37 % des retraités selon le syndicat Unsa Retraités, soit 6,6 millions de personnes — continuent d’être pleinement revalorisées sur l’inflation. Au-dessus de ce seuil, le taux d’indexation sera fixé par décret, « inférieur à celui de l’inflation et supérieur à 1 (aucune baisse) », selon l’exposé des motifs du texte consulté par franceinfo. Cette seule mesure doit rapporter 4,1 milliards d’euros en 2027. Un second seuil, à 2 034 euros par mois, au-delà duquel les pensions seraient totalement gelées, circule dans la presse financière — mais franceinfo le qualifie d’« une des pistes évoquées », non arbitrée au moment du dépôt du texte.
Le second levier touche la fiscalité. L’article 3 du PLF 2027 crée un sous-plafond de 3 000 euros par foyer fiscal, propre aux pensions, à l’intérieur de l’abattement de 10 % dont bénéficient tous les retraités depuis 1978 (plafond général actuel : 4 439 euros). Le sous-plafond se déclenche à partir d’environ 30 000 euros de pensions annuelles cumulées par foyer — soit environ 2 500 euros par mois pour une personne seule. Selon LégiFiscal et toutsurmesfinances.com, la mesure concerne environ 4,6 millions de foyers sur les 13,4 millions percevant une retraite, et vise « surtout les trois déciles de retraités les plus aisés ». Elle ne rend imposable aucun célibataire aujourd’hui non imposable, selon un fiscaliste cité par toutsurmesfinances.com. Le gain budgétaire attendu : 1,4 milliard d’euros.
Au total, l’effort demandé aux retraités s’élève à 5,5 milliards d’euros. Le ministre du Travail, Jean-Pierre Farandou, le défend ainsi : « On n’a pas d’acharnement contre les retraités, ils représentent un quart de la population et on leur demande 10 % d’efforts [sur les 54 milliards d’euros d’économies prévues dans le budget]. Ça me paraît proportionnel. » (franceinfo).
Ce que le même texte fait baisser
Ce calcul de proportionnalité rapporte un poids démographique à un poids budgétaire — il ne dit rien de l’évolution des autres leviers du même texte. Or l’un d’eux va dans le sens inverse. La contribution exceptionnelle sur les bénéfices des grandes entreprises voit ses taux abaissés dans le PLF 2027 : de 20,6 % à 15,7 % pour les entreprises dont le chiffre d’affaires est compris entre 1,5 et 3 milliards d’euros, et de 41,2 % à 31,4 % au-delà de 3 milliards (LégiFiscal). Le rendement attendu de cette contribution chute mécaniquement de 7,5 milliards d’euros en 2026 à 5 milliards en 2027 — soit 2,5 milliards d’euros de moins.
Les deux évolutions sont indépendamment vérifiables : l’effort sur les pensions augmente de 5,5 milliards de prélèvements nouveaux pendant que le rendement d’une recette exceptionnelle sur les grandes entreprises diminue de 2,5 milliards sur la même période. Le rapprochement des deux chiffres ne permet pas de conclure à un arbitrage délibéré en faveur des entreprises : la contribution exceptionnelle est par construction un dispositif temporaire et dégressif, dont la baisse de rendement était en partie programmée dès sa création. Mais le contraste existe, chiffré, dans le même texte budgétaire.
Un abattement contesté depuis 2012
La réforme de l’abattement fiscal n’est pas une mesure inédite née du budget 2027. Dès 2012, la Cour des comptes recommandait déjà sa suppression (sauf pour les pensions les plus modestes), jugeant qu’il « n’a pas de justification pour les retraités » et « n’a pas vraiment d’effet de solidarité en faveur des plus modestes » (rapport annuel sur le financement de la Sécurité sociale, cité par la CFDT Retraités). En 2024, la Cour des comptes chiffrait le coût total du dispositif à 4,44 milliards d’euros (2022) puis 4,49 milliards (2023) — un coût en hausse de 60 % en quinze ans, selon l’exposé des motifs du PLF 2027 lui-même. Le président du Medef, Patrick Martin, a qualifié cet avantage fiscal d’« aberrant » et de « contre-nature », rappelant que le plafond équivalent pour les actifs — la déduction forfaitaire pour frais professionnels — atteint environ 14 500 euros, soit près de trois fois le plafond retraités (franceinfo).
C’est la deuxième tentative en deux budgets consécutifs : une réforme proche avait déjà été votée par le Sénat lors de l’examen du budget 2026, avant d’être abandonnée en commission mixte paritaire (LégiFiscal).
Des retraités pas plus pauvres aujourd’hui — mais sur une trajectoire déclinante
Les données officielles ne dessinent pas une population retraitée en difficulté accrue par rapport au reste de la population. Le taux de pauvreté des retraités s’établissait à 10,0 % en 2022, contre 14,4 % pour l’ensemble de la population (DREES). Leur niveau de vie relatif, mesuré par le Conseil d’orientation des retraites (COR), atteignait 97 % de celui de la population générale en 2022 — un niveau stable depuis 1996. C’est cet argument de capacité contributive que mobilise, implicitement, le gouvernement.
Mais la même instance, le COR, projette une baisse continue de ce ratio : à 87,5 % en 2070. C’est sur cette trajectoire déclinante que s’appuient les organisations de retraités pour s’opposer aux mesures du PLF 2027. La CGT, par la voix de sa secrétaire générale Sophie Binet, demande au gouvernement de « revoir sa copie » (Capital). La CFDT Retraités avait déjà pris position contre la suppression de l’abattement en mai 2025, lors du débat sur le budget 2026, au nom du refus de « faire des retraités une variable d’ajustement budgétaire ».
Ce qui reste à trancher
Le texte déposé le 1er octobre 2026 n’est pas le texte final. Le ministre chargé des Comptes publics, David Amiel, n’exclut pas que « la discussion parlementaire amène autre chose » sur les paramètres retenus — seuils d’indexation, niveau du sous-plafond fiscal. L’effort total sur les retraités, initialement envisagé jusqu’à 6 milliards d’euros par le même ministre, a déjà été réduit par le Premier ministre Sébastien Lecornu avant même le dépôt du texte. La trajectoire budgétaire affichée — 21,8 à 12,7 milliards de déficit Sécu — repose sur des arbitrages que le Parlement n’a pas encore votés.
Laisser un commentaire